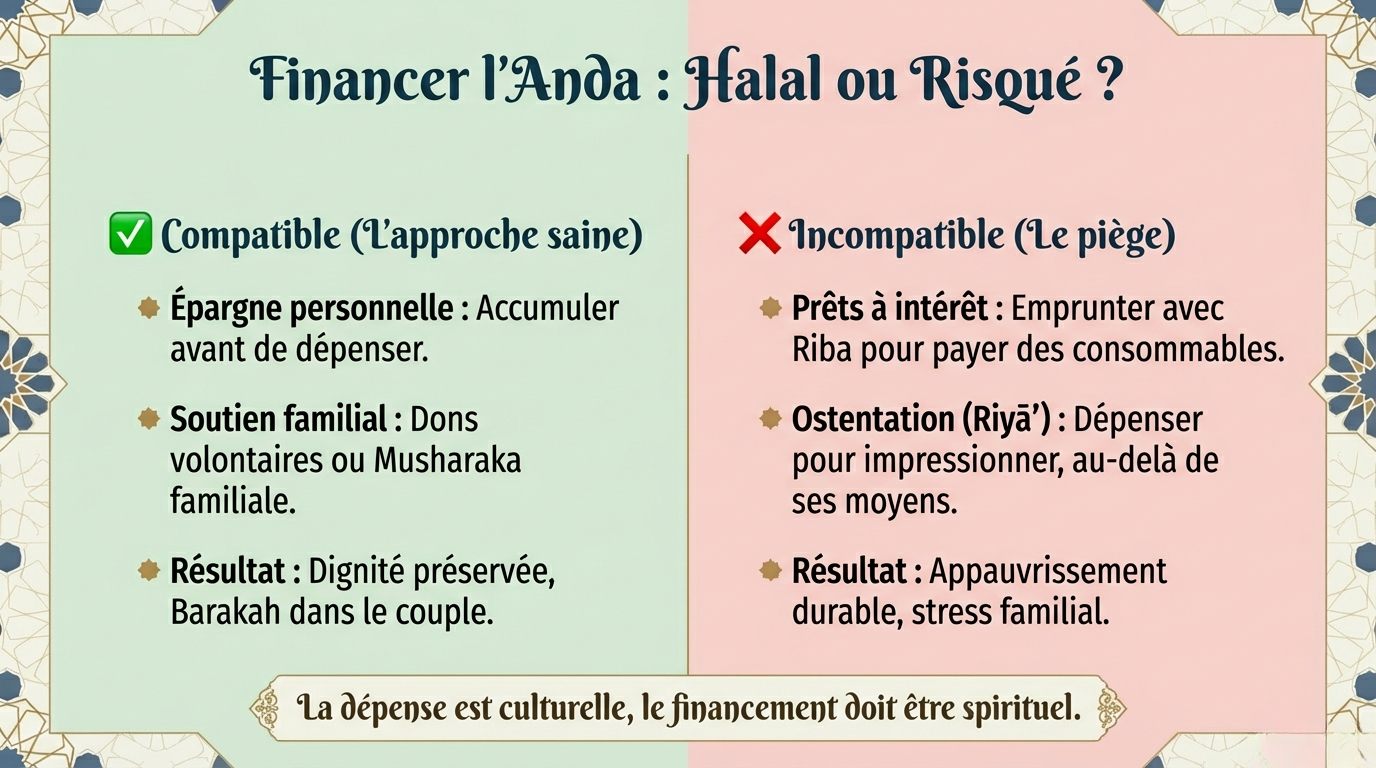
Lors de nos rencontres de juin et juillet 2026 aux Comores, le guide « Culture, Foi et Finance » a suscité beaucoup de questions. Car l’Anda, le Grand Mariage, n’est pas qu’une fête : c’est une institution qui apporte la reconnaissance sociale, l’honneur de la famille élargie et une redistribution des richesses dans le village. L’intention est noble. La question n’est pas si on le fait, mais comment on le finance.
Là où le piège se referme
Sous la pression sociale, beaucoup de familles empruntent. Le « Meck » — des liquidités rapides contre un remboursement fixe majoré — en est l’exemple le plus courant. Or tout supplément convenu d’avance sur un prêt d’argent est du riba, quel qu’en soit le taux. À cela s’ajoute la dépense d’ostentation, au-delà de ses moyens, et un Machuhuli parfois imposé par la honte publique, sans transparence sur l’usage des fonds.
Les alternatives existent
| Besoin | Alternative |
|---|---|
| Préparer l’Anda | Épargner tôt, en sécurité (wadiah) |
| Partager l’effort | Des contributions familiales partagées, qui ne sont pas des dettes |
| Un besoin urgent | Le Qard Hasan : un prêt sans intérêt, remboursé au montant exact |
| Matériaux, équipement | La microfinance islamique : une vente à marge fixe et connue (murabaha) |
| Un Machuhuli durable | Un registre clair et une part investie en waqf pour les futurs mariages |
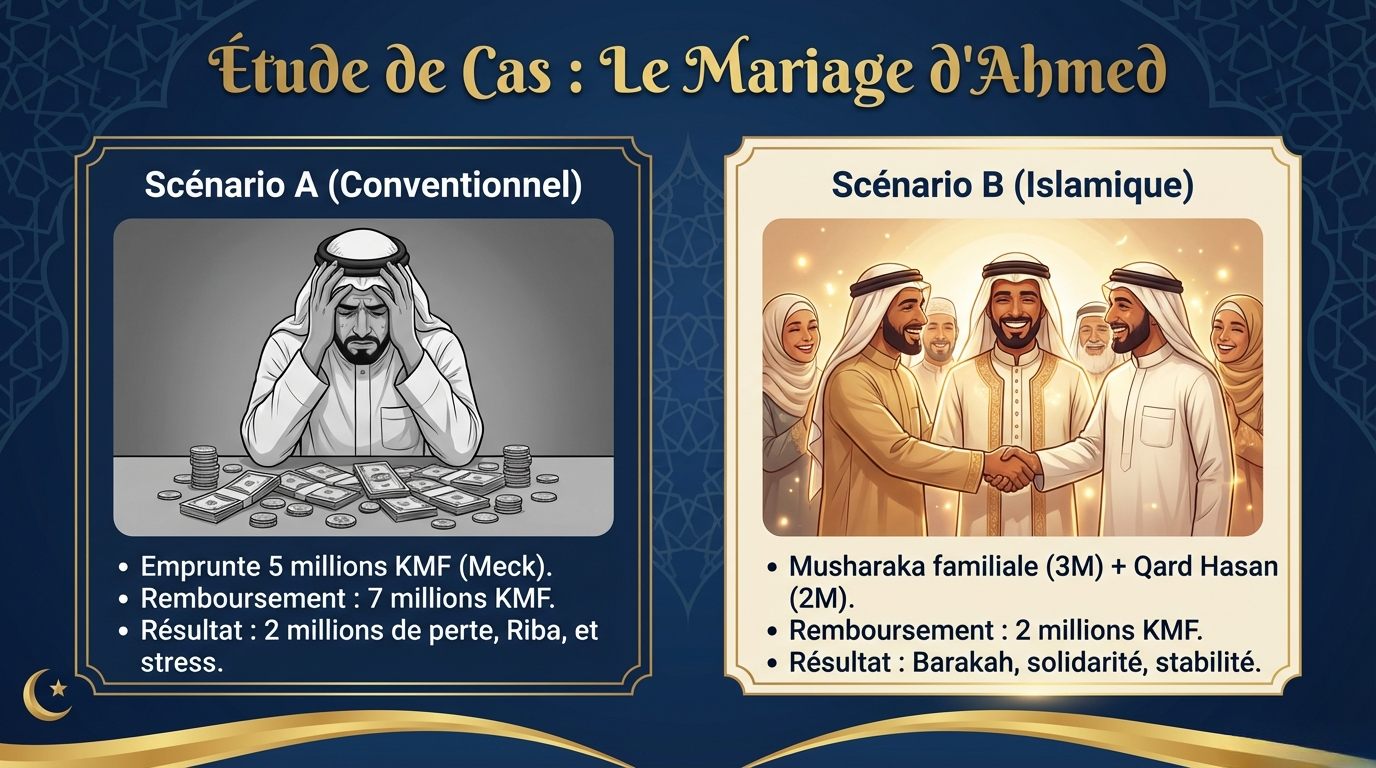
Le cas d’Ahmed résume tout. En empruntant 5 millions KMF en « Meck », il rembourse 7 millions : 2 millions perdus, et des années de stress. Avec 3 millions de contributions familiales et 2 millions en Qard Hasan, il ne rembourse que 2 millions. Même fête, sans dette à intérêt.
Le module « Finance éthique comorienne : Anda, Machuhuli et Meck » du cours Pratique de la finance islamique reprend ces repères, avec des exercices : https://ranzaacademy.com/fr/formations